El Real Decreto-ley 26/2026 introduce nuevas reglas para los contratos de alquiler, medidas de protección frente a desahucios y cambios fiscales para propietarios e inquilinos.
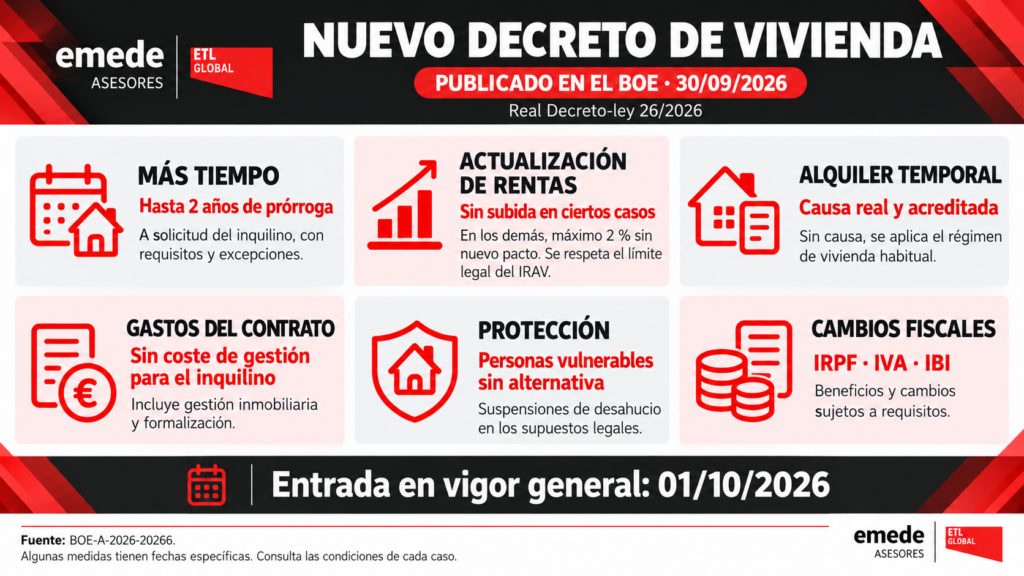
El BOE del 30 de septiembre de 2026 publica el nuevo decreto de vivienda, cuya entrada en vigor general está prevista para el 1 de octubre de 2026. Algunas medidas tienen fechas específicas y regímenes transitorios, por lo que su aplicación debe revisarse en cada caso. Estas son sus principales novedades.
1. Prórroga extraordinaria del alquiler de hasta dos años
Los inquilinos de determinados contratos de vivienda habitual vigentes podrán solicitar una prórroga por anualidades, hasta un máximo de dos años adicionales, manteniendo las condiciones del contrato.
Para acogerse a ella deberán cumplirse los supuestos de vencimiento previstos en la norma y estar al corriente del alquiler, incluido el pago mensual durante los ocho meses anteriores.
La medida contempla excepciones, como la necesidad real y acreditada del propietario de ocupar la vivienda para sí o sus familiares. También regula su relación con otras prórrogas y con los acuerdos de renovación entre las partes.
2. Límites a la actualización de las rentas
Para las actualizaciones anuales comprendidas entre la entrada en vigor y el 31 de diciembre de 2027:
- Si la renta supera el máximo aplicable del sistema de índices de precios de referencia, no podrá incrementarse.
- En los demás casos, se aplicará el nuevo acuerdo entre las partes; si no existe, el incremento no podrá superar el 2 %.
Además, deberá respetarse el límite legal del Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda —IRAV—. Por tanto, no se establece una subida automática del 2 % para todos los contratos.
3. Nuevas reglas para alquileres temporales y por habitaciones
Los contratos temporales deberán indicar expresamente una causa real y acreditable de temporalidad, cuya prueba corresponde al arrendador. Si falta esa causa, se aplicará el régimen de vivienda habitual desde la formalización del contrato.
En los alquileres por habitaciones, la suma de las rentas de los contratos simultáneos no podrá superar la renta correspondiente al alquiler de la vivienda completa. En zonas tensionadas también deberán respetarse los límites específicos previstos legalmente.
4. Gastos que no pueden repercutirse al inquilino
Los gastos de gestión inmobiliaria y formalización del contrato no podrán trasladarse al arrendatario, ni directa ni indirectamente.
Tampoco podrán imponérsele los tributos asociados a la vivienda, salvo cuando el propio inquilino tenga la condición de obligado tributario. La norma también refuerza las reglas sobre reparaciones y documentación del estado de la vivienda al finalizar el alquiler.
5. Protección frente a desahucios en situaciones de vulnerabilidad
Se establecen suspensiones hasta el 31 de diciembre de 2030 en los supuestos previstos para personas vulnerables sin alternativa habitacional.
También se introduce un mecanismo por el que, en determinados procedimientos, la Administración competente deberá ofrecer una alternativa habitacional o pagar las cantidades adeudadas para evitar el desahucio. No se trata de una prohibición general de todos los desahucios: deben concurrir los requisitos legales.
6. Cambios fiscales para propietarios e inquilinos
Entre las novedades destacan:
- Una deducción estatal del 10 % por alquiler de vivienda habitual, para contribuyentes con base imponible inferior a 33.007,20 euros, sujeta a límites y requisitos adicionales.
- Nuevas reducciones del rendimiento neto positivo del alquiler para arrendadores, que pueden alcanzar el 100 % en determinados supuestos. Su aplicación depende de las condiciones y del régimen transitorio del contrato.
- Cambios en el IVA de ciertos arrendamientos de corta duración y operaciones de vivienda protegida, con efectos desde el 1 de diciembre de 2026.
- Posibles recargos municipales del IBI para viviendas desocupadas y alojamientos turísticos, sujetos a sus requisitos y a la correspondiente ordenanza.
- Una nueva escala de imputación de rentas inmobiliarias desde el 1 de enero de 2027.
¿Qué conviene revisar ahora?
Propietarios, inquilinos y empresas deben revisar las fechas de sus contratos, las cláusulas de actualización, los gastos repercutidos y el tratamiento fiscal de sus inmuebles.
En emede ETL GLOBAL te ayudamos a analizar cómo afectan estas novedades a tu situación y a adaptar tus contratos y planificación fiscal.
Información elaborada a 30 de septiembre de 2026. Resumen de las principales medidas, sujeto a los requisitos y disposiciones transitorias de la norma.
Fuente: Real Decreto-ley 26/2026, de 29 de septiembre — texto oficial del BOE.
Preguntas frecuentes sobre el nuevo decreto de vivienda