A partir del 1 de enero de 2027, las sociedades deberán facturar con programas adaptados a VeriFactu, el sistema antifraude de la Agencia Tributaria. El pasado diciembre se aprobó un segundo aplazamiento, y todo indica que el calendario actual es el definitivo.
¿Qué es VeriFactu?
Nace de la Ley Antifraude y busca impedir el uso de programas de facturación que permitan manipular u ocultar datos. Los programas pueden enviar a Hacienda un resumen de cada factura en el momento de emitirla (modalidad VERI*FACTU). También pueden conservar los registros en el propio sistema con garantías de integridad y trazabilidad. Las facturas llevarán un código QR.
No debe confundirse con la factura electrónica obligatoria entre empresas, que es otra obligación con su propio calendario.
Las fechas y por qué parecen definitivas
La entrada en vigor de VeriFactu ha sufrido varios aplazamientos. Inicialmente estaba prevista para julio de 2025, después se trasladó a 2026 y, finalmente, a 2027. Según el calendario vigente, las sociedades y demás contribuyentes del Impuesto sobre Sociedades deberán adaptarse antes del 1 de enero de 2027, mientras que autónomos, profesionales y otros obligados tendrán hasta el 1 de julio de 2027. Post_VeriFactu_2027
Aunque después de tantos cambios es lógico preguntarse si habrá un nuevo aplazamiento, esta vez hay motivos para trabajar con estas fechas como referencia. El Congreso convalidó la prórroga, la Agencia Tributaria ya trabaja con este calendario y los fabricantes de software debían disponer de programas adaptados desde julio de 2025. Post_VeriFactu_2027
Por supuesto, no puede descartarse una nueva modificación, pero tampoco parece conveniente confiar en ella. Lo recomendable es aprovechar estos meses para revisar el programa de facturación y preparar la adaptación con tiempo
¿A quién afecta?
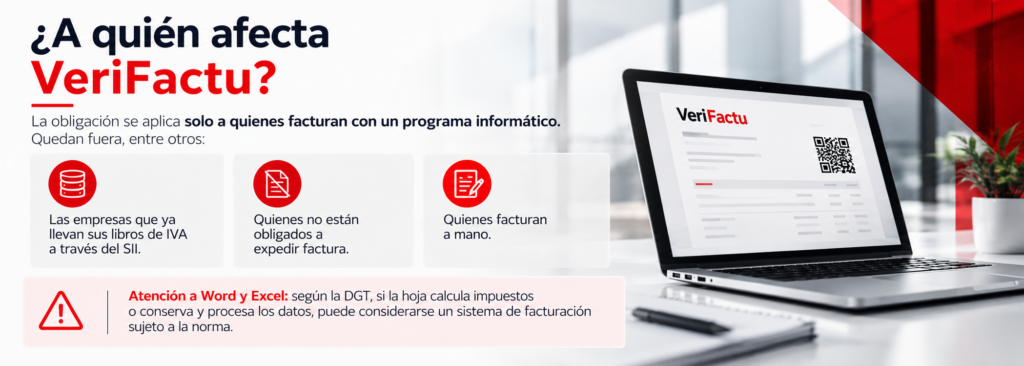
Afecta solo a quienes facturan con un programa informático. Quedan fuera, entre otros:
- Las empresas que ya llevan sus libros de IVA a través del SII.
- Quienes no están obligados a expedir factura.
- Quienes facturan a mano.
Atención a Word y Excel: según la DGT, si la hoja calcula impuestos o conserva y procesa los datos, puede considerarse un sistema de facturación sujeto a la norma.
Qué cambia y qué se arriesga
Las facturas emitidas ya no podrán modificarse ni borrarse sin dejar rastro, y los errores se corregirán con facturas rectificativas. Utilizar un programa no adaptado, sin certificar o alterado está sancionado.
¿Qué le recomendamos?
- Confirme con su proveedor que el programa está adaptado y pídale la declaración responsable.
- Decida con nosotros la modalidad que más le conviene.
- Revise sus procesos de facturación y forme a quien emite las facturas.
- Pruebe el sistema cuanto antes; no lo deje para el último momento.
- Si emite pocas facturas, valore la aplicación gratuita de facturación de la Agencia Tributaria.
¿Tiene dudas sobre cómo le afecta?
En Emede ETL GLOBAL revisamos su sistema de facturación, le ayudamos a elegir la modalidad adecuada y planificamos con usted