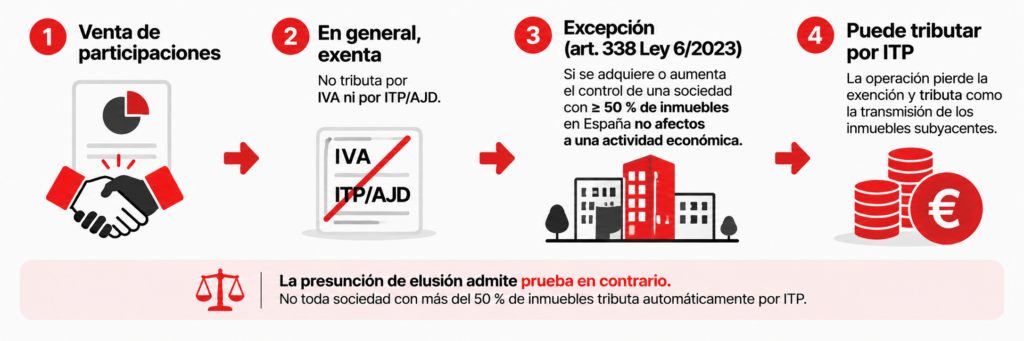
Es una idea que surge con frecuencia. En lugar de vender directamente un inmueble, con su correspondiente IVA o ITP, se vende la sociedad que lo posee, o un paquete de participaciones que da el control de ella. Como la transmisión de participaciones está, con carácter general, exenta de IVA y de ITP/AJD, la operación parece mucho más “barata” fiscalmente.
El problema es que Hacienda conoce bien esta vía y hace tiempo que le puso puertas. La norma que lo regula es el artículo 338 de la Ley 6/2023, de los Mercados de Valores (el antiguo artículo 314 del Texto Refundido, hoy derogado, y antes aún el conocido artículo 108).
La regla de partida es la que todos tenemos en mente: la transmisión de valores, coticen o no, está exenta de IVA y de ITP/AJD. Hasta aquí, ninguna sorpresa.
Pero esa exención tiene una excepción y es importante: cuando mediante la transmisión de valores se pretenda eludir el pago de los tributos que habrían gravado la transmisión directa de los inmuebles de la sociedad, la operación deja de estar exenta y tributa como si se hubieran transmitido esos inmuebles. Es decir, se levanta el velo de las participaciones y se grava lo que hay debajo.
La clave está en esa palabra: eludir. La norma no castiga vender participaciones de una sociedad con inmuebles, eso es perfectamente lícito, sino usar esa venta como disfraz para esquivar el impuesto que correspondería a la venta directa del inmueble. Corresponde a la Administración probar ese ánimo de elusión. Y, en la práctica, esta norma se activa sobre todo cuando el patrimonio de la sociedad es esencialmente inmobiliario y esos inmuebles no están afectos a una actividad económica. Pero aquí viene lo relevante.
Los tres supuestos que invierten la carga de la prueba
La ley establece tres presunciones. En estos casos se presume, salvo prueba en contrario, que se actuó con ánimo de eludir el impuesto. Dicho de otro modo: la carga de la prueba se da la vuelta y es el contribuyente quien tiene que demostrar que no había intención elusoria.
El primer supuesto es el más habitual: obtener el control de una sociedad cuyo activo esté formado, al menos en un 50 %, por inmuebles situados en España no afectos a una actividad económica; o, una vez obtenido el control, aumentar la participación en ella. En sociedades mercantiles, se entiende que hay control cuando se supera el 50 % del capital, directa o indirectamente, computando también lo que tengan otras entidades del mismo grupo.
El segundo es la versión indirecta del anterior: obtener el control de una sociedad que, a su vez, controla a otra cuyo activo es inmobiliario en ese mismo porcentaje. La estructura en cadena no evita la norma.
El tercero contempla la transmisión de los valores a la propia sociedad tenedora de los inmuebles para su posterior amortización. También ahí se presume el supuesto de elusión.
Conviene subrayar dos matices. Primero, que estas presunciones admiten prueba en contrario: no son automáticas ni definitivas, pero colocan al contribuyente en la posición incómoda de tener que justificar la operación. Segundo, que lo que se computa para el umbral del 50 % es el valor real de los activos, y en el caso de los inmuebles el valor que sirve de base imponible en el impuesto (el valor de referencia), no el valor contable.
Un ejemplo para verlo claro
Una sociedad tiene un activo compuesto en su mayor parte por inmuebles no afectos, valorados en 8.000.000 de euros. Un comprador adquiere el 55 % de sus participaciones, con lo que obtiene el control. Como se cumple la presunción del primer supuesto, la operación pierde la exención y tributa por ITP como transmisión de inmuebles. La base imponible no es el valor total de los inmuebles, sino la parte proporcional al porcentaje adquirido: el 55 % de 8.000.000, esto es, 4.400.000 euros.
Aplicando el tipo general de Transmisiones Patrimoniales Onerosas vigente en Andalucía, el 7 %, fijado en el artículo 41 de la Ley 5/2021, de Tributos Cedidos de la Comunidad Autónoma de Andalucía, la cuota ascendería a 308.000 euros. Y, lo que se planteaba como una operación exenta acaba soportando, en cualquier caso, una factura fiscal muy considerable.
¿Qué conviene tener presente?
Antes de estructurar una operación inmobiliaria a través de la compraventa de participaciones, merece la pena analizar con detalle si puede caer en alguno de estos supuestos. No porque vender participaciones sea sospechoso en sí mismo, insistimos: es lícito, sino porque, cuando el activo de la sociedad es esencialmente inmobiliario y no afecto, la operación entra en el radar de la norma antielusión y la carga de justificar su motivación recae sobre el contribuyente.
La transmisión de participaciones sigue siendo, en la inmensa mayoría de los casos, una operación exenta y sin complicaciones. Pero cuando detrás de esas participaciones lo que hay es, esencialmente, ladrillo, conviene tener presente que Hacienda mira lo que hay debajo del envoltorio.